Gỗ dán Tre có phải chịu thuế gỗ dán của Mỹ hoặc EUDR của EU không? (Hướng dẫn 2026)
Trả lời nhanh: Phạm vi viết của quy trình ván ép gỗ cứng và trang trí của Hoa Kỳ năm 2026 không bao gồm các tấm được làm hoàn toàn từ tre và keo dán. Sự loại trừ đó không làm cho mọi sản phẩm được bán dưới tên “ván ép tre” miễn thuế. Một mặt tre trên lõi gỗ cần một cuộc xem xét phạm vi riêng, và các loại thuế nhập khẩu khác phụ thuộc vào phân loại, nguồn gốc và ngày nhập khẩu.
Đã xem xét: 5 tháng 10 năm 2026. Đối với các nhà mua hàng EU, sửa đổi Phụ lục I của EUDR hiện đã đề cập rõ ràng đến tre. Cấu trúc của toàn bộ tấm panel quan trọng ở cả hai thị trường.
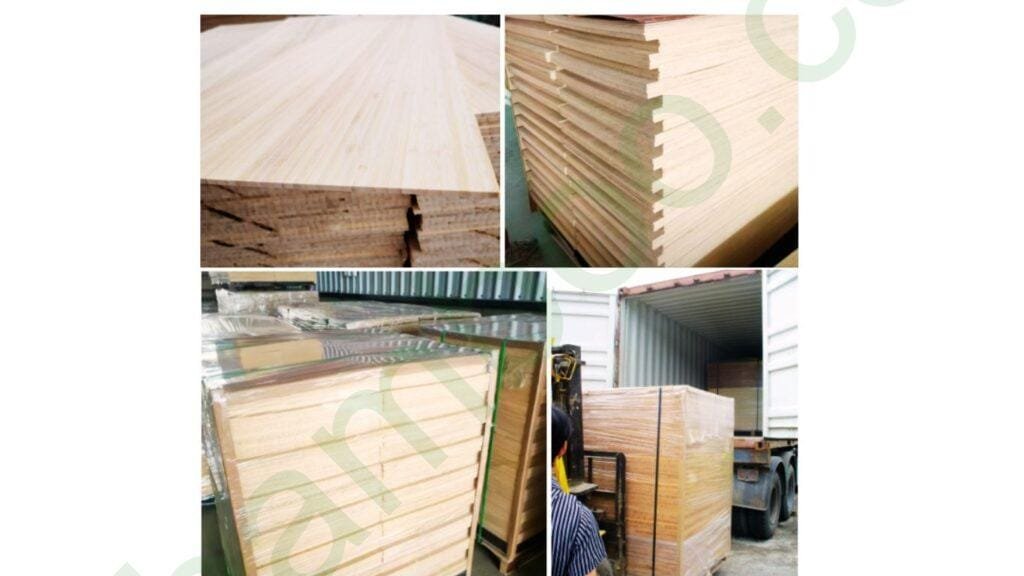
Giải thích về các mức thuế ván ép tre của Mỹ năm 2026
Ủy ban Thương mại Quốc tế Hoa Kỳ đã hoàn thành quyết định thiệt hại cuối cùng của mình đối với ván ép gỗ cứng và trang trí từ Trung Quốc, Indonesia và Việt Nam. Quyết định của nó được công bố vào ngày 9 tháng 9 năm 2026; giai đoạn này không còn đang chờ xử lý. Kết quả tích cực loại trừ tất cả các tấm ván ép cấu trúc gỗ mềm. Ủy ban cũng đã đưa ra một kết luận tiêu cực về các trường hợp chống trợ cấp của Trung Quốc và Việt Nam cũng như trường hợp chống bán phá giá của Trung Quốc. Các nhà nhập khẩu nên sử dụng các hướng dẫn từ Bộ Thương mại và CBP cho lô hàng liên quan, thay vì giả định một khoản phí hồi tố 90 ngày. Quyết định cuối cùng của USITC.
Các thông báo của Bộ Thương mại ngày 21 tháng 7 năm 2026 về Trung Quốc báo cáo tỷ lệ chống bán phá giá 187,27%, tỷ lệ tiền gửi tiền mặt điều chỉnh trợ cấp xuất khẩu 185,96% và tỷ lệ trợ cấp chống trợ cấp 88,96%. Đây là các phát hiện có ngày cho hàng hóa trong quy trình đó, không phải là báo giá thuế nhập khẩu cho các tấm tre. Xem Quyết định cuối cùng về AD của Trung Quốc và Quyết định cuối cùng về CVD của Trung Quốc.
Ván ép tre đứng ở đâu
Những gì phạm vi thực sự nói
Phụ lục I của quyết định cuối cùng của Bộ Thương mại đặc biệt loại trừ các sản phẩm được làm hoàn toàn từ tre và keo dán, đôi khi được gọi là tre đặc. Mô tả viết điều khiển phạm vi; một mã HTS hoặc một tên tiếp thị đơn lẻ không giải quyết được câu hỏi. Sự loại trừ này áp dụng cho quy trình đã xác định, không tự động áp dụng cho mọi biện pháp thương mại của Hoa Kỳ.
| Cấu trúc panel | Kiểm tra phạm vi của Hoa Kỳ | Bằng chứng cần thu thập |
|---|---|---|
| Tre và keo dán xuyên suốt | Phù hợp với sự loại trừ tre đặc đã nêu trong phạm vi ván ép năm 2026, tùy thuộc vào việc xác nhận sản phẩm thực tế. | Tuyên bố vật liệu theo từng lớp, ảnh phần và thông số sản phẩm. |
| Mặt tre với lõi gỗ | Sự loại trừ hoàn toàn bằng tre không thể được giả định. Xem xét phạm vi viết hoàn chỉnh và bất kỳ đơn hàng nào khác áp dụng. | Vật liệu mặt, lưng và lõi; độ dày veneer; nguồn gốc và chi tiết sản xuất. |
| Cấu trúc hỗn hợp hoặc thành phần hoàn thiện | Đánh giá thành phần và quy trình riêng biệt. Một thành phần hoàn thiện có thể yêu cầu phân tích phân loại khác. | Hóa đơn vật liệu, bản vẽ, mô tả sản xuất và mục đích sử dụng. |
Trên các màn hình nhỏ, cuộn bảng sang bên để so sánh các cột.
Sau khi xem xét phạm vi, nhà nhập khẩu và nhà môi giới hải quan nên kiểm tra phân loại HTS hiện tại, bất kỳ loại thuế bổ sung nào thuộc Chương 99 hoặc khác, chi tiết nhà sản xuất/xuất khẩu và ngày nhập khẩu. Không sử dụng sự loại trừ AD/CVD như một yêu cầu không có thuế nhập khẩu tổng cộng.
Tre và Quy định về Phá rừng của EU (EUDR)
Quy định ủy quyền của Ủy ban (EU) 2026/2102 đã thêm một ghi chú Phụ lục I rõ ràng: EUDR không áp dụng cho các sản phẩm gỗ được liệt kê trong phạm vi chúng được làm từ tre, mây hoặc các vật liệu được chỉ định khác. Đối với một tấm panel hoàn toàn bằng tre, hãy giữ một hồ sơ thành phần hỗ trợ cho việc đánh giá đó. Một tấm panel có mặt tre với lõi gỗ vẫn cần xem xét sản phẩm được liệt kê và nội dung gỗ của nó; một bề mặt tre không loại bỏ các nghĩa vụ liên quan đến gỗ.
Các Lịch trình thực hiện của Ủy ban Châu Âu liệt kê ngày 30 tháng 12 năm 2026 cho các nhà điều hành lớn và vừa, và 30 tháng 6 năm 2027 cho các nhà điều hành vi mô và nhỏ. Các nhà điều hành vi mô và nhỏ đã được bao phủ bởi Quy định Gỗ EU có ngày 30 tháng 12 năm 2026 sớm hơn. Nhà điều hành EU nên xác nhận danh mục nào và quy tắc chuyển tiếp nào áp dụng cho các sản phẩm của mình.
Những gì các nhà nhập khẩu nên xác nhận trước khi đặt hàng
- Xác định cấu trúc. Chỉ định các lớp chỉ có tre, loài gỗ hoặc vật liệu lõi khác, keo dán, lớp phủ và bất kỳ gia công nào.
- Tài liệu nguồn cung. Có được mô tả sản phẩm và đóng gói, thông tin về nguồn gốc và danh tính nhà sản xuất/xuất khẩu liên quan đến lô hàng.
- Xem xét điểm đến. Hãy để nhà nhập khẩu hoặc cố vấn đánh giá phân loại và phạm vi của Hoa Kỳ, hoặc phạm vi sản phẩm và nghĩa vụ của nhà điều hành EU.
- Các điều khoản thương mại riêng biệt. Xác nhận ai sẽ xử lý thông quan, thuế, vận chuyển và bảo hiểm theo Incoterm đã thỏa thuận và địa điểm đã nêu.
- Giữ hồ sơ đơn hàng nhất quán. Báo giá, mẫu đã phê duyệt, hóa đơn và tuyên bố sản phẩm nên mô tả cùng một cấu trúc.
Yêu cầu tài liệu xây dựng từ HTR Bamboo
Gửi HTR đơn đăng ký, kích thước tấm, cách bố trí mong muốn, số lượng và điểm đến. Hãy yêu cầu chúng tôi xác nhận xem cấu trúc đã báo giá có chỉ chứa tre và keo dán hay bao gồm các vật liệu khác, và các tài liệu hỗ trợ nào có sẵn. Các yêu cầu FSC và báo cáo phát thải phải được kiểm tra so với sản phẩm và đơn hàng đủ điều kiện; một chứng chỉ công ty hoặc mô tả chung “E0/E1” không phải là sự thay thế cho việc xem xét đó.
Sử dụng các catalog kỹ thuật, hướng dẫn chứng nhận và tài liệu và trang yêu cầu mẫu để chuẩn bị cho yêu cầu.
Các câu hỏi thường gặp
Yêu cầu xem xét cấu trúc và báo giá
Gửi đơn đăng ký, thông số kỹ thuật tấm, số lượng và địa điểm giao hàng. Chúng tôi sẽ xem xét vật liệu đề xuất, tài liệu có sẵn và điều khoản báo giá. Tình trạng mẫu, chi phí và phí chuyển phát được xác nhận cho yêu cầu.
Hướng dẫn này cung cấp thông tin chung về nguồn cung. Người nhập khẩu nên xác nhận cách xử lý hải quan và quy định áp dụng cho sản phẩm và lô hàng thực tế.
Chia sẻ câu chuyện này, chọn nền tảng của bạn!
About the Author: HTR Bamboo Editorial Team

Related Posts
Trên trang này
Cần thông số tre?
Bài viết Mới nhất
Bản quyền 2020 – 2030 HTR Bamboo
Tất cả các quyền được bảo lưu!
 English
 German
 Spanish
 Vietnamese